ঢাকা, সোমবার, ০২ নভেম্বর ২০২৬
১৮ কার্তিক ১৪৩৩, ২১ জমাদিউল আউয়াল ১৪৪৮
এইচভি নিউজ ডেস্ক
প্রকাশ: ০৯:০৯, ৩০ সেপ্টেম্বর ২০২৬ | আপডেট: ০৯:১০, ৩০ সেপ্টেম্বর ২০২৬
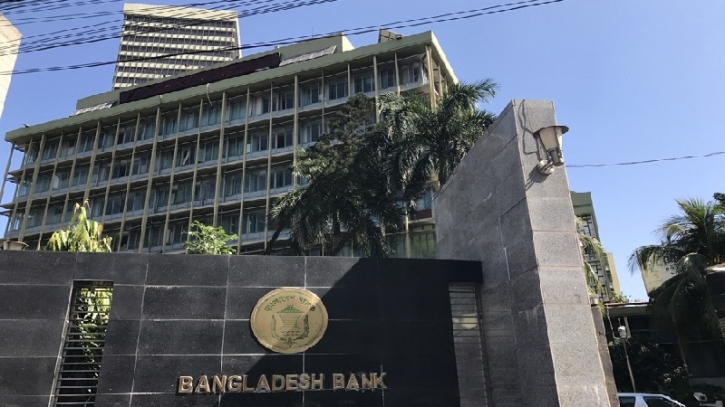
বাংলাদেশ ব্যাংক। সংগৃহীত
২৭ সেপ্টেম্বর জারি করা ‘ইসলামিক ক্রেডিট কার্ড কার্যক্রমের নির্দেশিকা’ অনুযায়ী, ইসলামিক ক্রেডিট কার্ডের মাধ্যমে দেওয়া ঋণ ‘কর্জে হাসান’ বা সুদমুক্ত ঋণ হিসেবে বিবেচিত হবে। এ ঋণের বিপরীতে ব্যাংক কোনো সুদ বা মুনাফা নিতে পারবে না। তবে নির্দিষ্ট সেবার জন্য ‘উজরাহ’ বা সেবামূল্য আদায় করা যাবে।
নির্দেশিকায় বলা হয়েছে, কার্ড ইস্যু, নবায়ন, হিসাব রক্ষণাবেক্ষণ ও নির্দিষ্ট সেবার ক্ষেত্রে নেওয়া মাশুল ঋণের পরিমাণ, ক্রেডিট সীমা বা বিলম্বের সময়ের ওপর নির্ভর করে বাড়ানো যাবে না। ঋণসংশ্লিষ্ট সেবার ক্ষেত্রে আদায় করা মাশুল সংশ্লিষ্ট সেবা দিতে ব্যাংকের প্রকৃত সরাসরি খরচের বেশি হতে পারবে না। ফলে ঋণ দেওয়াকে ব্যাংকের মুনাফার উৎস হিসেবে ব্যবহার করার সুযোগ থাকছে না।
বিলম্বের জরিমানার অর্থ ব্যাংকের আয় নয়
কোনো গ্রাহক নির্ধারিত সময়ে বিল পরিশোধ করতে না পারলে ব্যাংক সেই বিলম্বজনিত জরিমানার অর্থ নিজেদের আয় হিসেবে রাখতে পারবে না। এ ক্ষেত্রে গ্রাহককে আগে থেকেই নির্দিষ্ট একটি অর্থ দাতব্য কাজে দেওয়ার অঙ্গীকার করতে হবে। আদায়কৃত অর্থ আলাদা ‘চ্যারিটি অ্যাকাউন্টে’ সংরক্ষণ করে দাতব্য কাজে ব্যয় করতে হবে।
যেসব খাতে কার্ড ব্যবহার করা যাবে না
শরিয়াহবহির্ভূত পণ্য ও সেবার ক্ষেত্রে ইসলামিক ক্রেডিট কার্ডের ব্যবহার বন্ধ রাখতে ব্যাংকগুলোকে ব্যবস্থা নিতে হবে। এ জন্য ব্যবসাপ্রতিষ্ঠানের ‘মার্চেন্ট ক্যাটাগরি কোড’ ব্যবহার করে নির্দিষ্ট লেনদেন স্বয়ংক্রিয়ভাবে আটকে দেওয়ার ব্যবস্থা করতে হবে।
নিষিদ্ধ খাতের মধ্যে রয়েছে মদ, জুয়া, তামাক, ক্রিপ্টোকারেন্সি এবং শরিয়াহবিরোধী অন্যান্য পণ্য ও সেবা।
পাঁচ কর্মদিবসের মধ্যে চুক্তি বাতিলের সুযোগ
নতুন নির্দেশিকায় গ্রাহকদের জন্য একটি ‘কুলিং-অফ’ সুবিধাও রাখা হয়েছে। কার্ড হাতে পাওয়ার পর পাঁচ কর্মদিবসের মধ্যে গ্রাহক চাইলে কোনো জরিমানা ছাড়াই চুক্তি বাতিল করতে পারবেন। তবে কার্ড সক্রিয় বা প্রথমবার ব্যবহার করা হলে এ সুযোগ শেষ হয়ে যাবে।
এ ছাড়া ব্যাংক কোনো ফি বা শর্ত পরিবর্তন করতে চাইলে গ্রাহককে অন্তত ৩০ দিন আগে জানাতে হবে। প্রতারণার কারণে গ্রাহকের ক্ষতির ক্ষেত্রেও ব্যাংকের ওপর নির্দিষ্ট দায় দেওয়া হয়েছে।
বাংলাদেশ ব্যাংকের নির্দেশিকা অনুযায়ী, অনুমোদিত ইসলামী ব্যাংকিং সেবা দেওয়া যেকোনো তফসিলি ব্যাংক টাকায় ইসলামিক ক্রেডিট কার্ড ইস্যু করতে পারবে। বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার কার্ড দিতে হলে সংশ্লিষ্ট ব্যাংককে অনুমোদিত ডিলার হতে হবে।
বাংলাদেশ ব্যাংক জানিয়েছে, ইসলামী ক্রেডিট কার্ডের কার্যক্রমে শরিয়াহসম্মতি, ঝুঁকি ব্যবস্থাপনা, অভ্যন্তরীণ নিয়ন্ত্রণ, হিসাব ও তথ্য প্রকাশ এবং গ্রাহক সুরক্ষা নিশ্চিত করতেই এই পূর্ণাঙ্গ কাঠামো তৈরি করা হয়েছে। ব্যাংকগুলোকে বছরে অন্তত একবার ইসলামিক ক্রেডিট কার্ড কার্যক্রমের পৃথক শরিয়াহ অডিটও করতে হবে।